

C/O Form E 3 Bên Là Gì? Điều Kiện Để Không Bị Bác Ưu Đãi Thuế Khi Nhập Hàng Trung Quốc
Trong nhập khẩu hàng từ Trung Quốc, nhiều doanh nghiệp rất quen với C/O Form E vì đây là chứng từ giúp hàng hóa có thể được xem xét hưởng ưu đãi thuế quan theo ACFTA nếu đáp ứng đúng điều kiện xuất xứ.
Tuy nhiên, trên thực tế không phải giao dịch nào cũng chỉ có hai bên đơn giản là người bán Trung Quốc và người mua Việt Nam.
Có nhiều trường hợp doanh nghiệp Việt Nam mua hàng qua một công ty thương mại ở nước thứ ba, trong khi hàng hóa lại được sản xuất và xuất khẩu từ Trung Quốc. Khi đó, invoice thương mại không phải do nhà sản xuất hoặc nhà xuất khẩu Trung Quốc phát hành trực tiếp cho người mua Việt Nam, mà do một bên thứ ba phát hành.
Đây chính là tình huống thường được gọi là C/O Form E 3 bên hoặc C/O Form E có hóa đơn bên thứ ba.
Với doanh nghiệp nhập khẩu, hiểu đúng C/O Form E 3 bên rất quan trọng. Nếu hồ sơ hợp lệ, doanh nghiệp vẫn có thể được xem xét hưởng ưu đãi thuế. Nhưng nếu thông tin trên C/O, invoice, vận đơn và bộ chứng từ không khớp logic, doanh nghiệp có thể bị bác ưu đãi, phải nộp thuế cao hơn, mất thời gian giải trình hoặc phát sinh chi phí tại khâu thông quan.
Nội dung bài viết mang tính tổng hợp và định hướng. Với từng lô hàng cụ thể, doanh nghiệp cần đối chiếu quy định hiện hành, mẫu C/O, bộ chứng từ thực tế, mã HS, hành trình vận chuyển và yêu cầu của cơ quan hải quan tại thời điểm làm thủ tục.
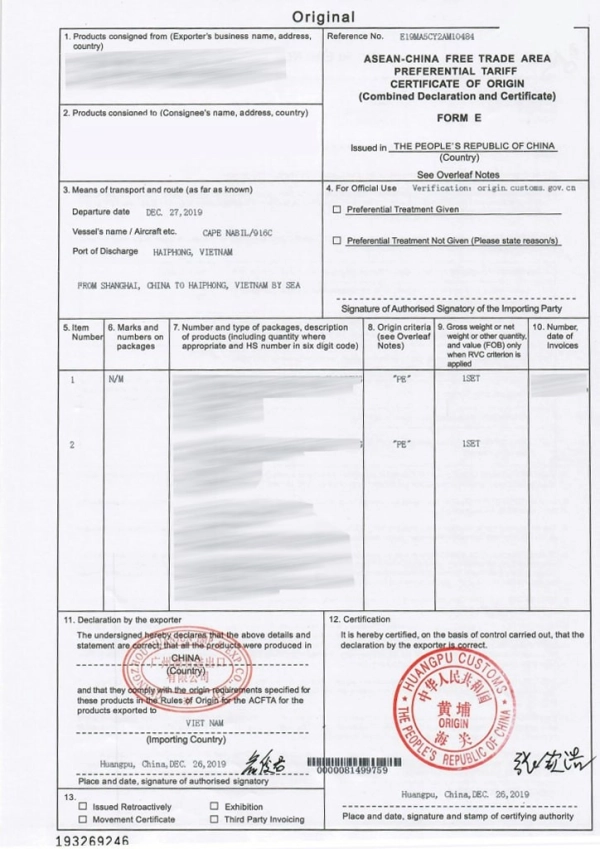
I. C/O Form E là gì?
C/O Form E là giấy chứng nhận xuất xứ hàng hóa trong khuôn khổ Hiệp định thương mại tự do ASEAN – Trung Quốc.
Với hàng nhập khẩu từ Trung Quốc về Việt Nam, C/O Form E thường được dùng để chứng minh hàng hóa có xuất xứ phù hợp và xin hưởng thuế nhập khẩu ưu đãi đặc biệt nếu đáp ứng đủ điều kiện.
Điểm cần hiểu rõ là C/O Form E không phải “giấy giảm thuế tự động”.
C/O chỉ có giá trị khi hàng hóa thật sự đáp ứng quy tắc xuất xứ, chứng từ được cấp đúng mẫu, thông tin thể hiện đúng và hồ sơ nhập khẩu đủ logic.
Nói cách khác, doanh nghiệp không chỉ cần có C/O. Doanh nghiệp cần có một bộ chứng từ có thể chứng minh được rằng lô hàng đủ điều kiện hưởng ưu đãi.

II. C/O Form E 3 bên là gì?
C/O Form E 3 bên là trường hợp hàng hóa có C/O Form E nhưng invoice thương mại được phát hành bởi một bên thứ ba, không phải trực tiếp từ nhà sản xuất hoặc nhà xuất khẩu tại Trung Quốc bán cho doanh nghiệp nhập khẩu Việt Nam.
Ví dụ dễ hiểu:
Doanh nghiệp Việt Nam mua hàng từ một công ty thương mại tại Singapore. Công ty Singapore phát hành invoice cho doanh nghiệp Việt Nam. Tuy nhiên, hàng hóa được sản xuất tại Trung Quốc và được xuất khẩu từ Trung Quốc về Việt Nam.
Trong trường hợp này, nếu hàng đáp ứng xuất xứ ACFTA và C/O Form E được cấp đúng quy định, lô hàng có thể thuộc dạng C/O Form E 3 bên.
Bản chất của giao dịch 3 bên là có sự tách biệt giữa bên phát hành hóa đơn thương mại và bên sản xuất hoặc xuất khẩu hàng hóa.
Điều này rất phổ biến trong thương mại quốc tế, đặc biệt khi doanh nghiệp mua qua tập đoàn mẹ, công ty thương mại, văn phòng bán hàng khu vực hoặc đơn vị trung gian thương mại.

III. Vì sao có C/O Form E 3 bên?
Trong thương mại quốc tế, chuỗi mua bán không phải lúc nào cũng đi thẳng từ nhà máy đến người mua cuối cùng. Có nhiều lý do khiến một giao dịch có hóa đơn bên thứ ba.
Có thể doanh nghiệp mua hàng qua công ty mẹ của nhà sản xuất. Có thể nhà cung cấp Trung Quốc bán qua một công ty thương mại ở Hong Kong, Singapore, Đài Loan hoặc một nước khác. Cũng có thể nhà máy chỉ phụ trách sản xuất và giao hàng, còn phần hợp đồng, thanh toán, hóa đơn lại do một pháp nhân khác trong cùng hệ thống phát hành.
Điều này không có nghĩa là hàng hóa mất xuất xứ Trung Quốc.
Xuất xứ hàng hóa phải được xét theo nơi sản xuất, quá trình gia công, chế biến và quy tắc xuất xứ áp dụng. Nơi phát hành invoice không phải yếu tố duy nhất quyết định xuất xứ.
Tuy nhiên, vì chứng từ có thêm bên thứ ba nên hồ sơ phải thể hiện đúng, đủ và khớp để cơ quan hải quan có cơ sở xem xét.
IV. C/O Form E 3 bên có khác hàng chuyển tải qua nước thứ ba không?
Đây là điểm nhiều doanh nghiệp dễ nhầm.
C/O Form E 3 bên là vấn đề về bên phát hành hóa đơn thương mại. Tức là invoice do một công ty thứ ba phát hành, trong khi hàng hóa có xuất xứ và được xuất khẩu từ nước thành viên ACFTA.
Trong khi đó, hàng chuyển tải qua nước thứ ba là vấn đề về hành trình vận chuyển. Tức là hàng không đi thẳng từ Trung Quốc về Việt Nam, mà có thể đi qua một nước hoặc vùng lãnh thổ trung gian trước khi đến Việt Nam.
Hai tình huống này có thể xảy ra cùng lúc, nhưng không phải là một.
Vì vậy, doanh nghiệp cần kiểm tra riêng hai lớp thông tin:
• Invoice có phải do bên thứ ba phát hành không?
• Hành trình vận chuyển có đi qua nước thứ ba không?
Nếu có hóa đơn bên thứ ba, C/O cần thể hiện đúng thông tin Third Party Invoicing. Nếu hàng có chuyển tải, doanh nghiệp cần kiểm tra thêm điều kiện vận chuyển trực tiếp và chứng từ vận chuyển liên quan nếu được yêu cầu.

V. Điều kiện để C/O Form E 3 bên hợp lệ
C/O Form E 3 bên vẫn có thể được xem xét hưởng ưu đãi thuế nếu hồ sơ đáp ứng các điều kiện cần thiết.
Điều kiện Doanh nghiệp cần kiểm tra
Hàng đáp ứng xuất xứ ACFTA Tiêu chí xuất xứ, mã HS, hồ sơ chứng minh
C/O được cấp đúng thẩm quyền Số C/O, ngày cấp, cơ quan cấp, chữ ký, con dấu hoặc xác thực điện tử nếu có
Có thể hiện Third Party Invoicing Kiểm tra đúng ô hoặc mục thể hiện hóa đơn bên thứ ba trên C/O
Thông tin bên thứ ba rõ ràng Tên, quốc gia, số invoice, ngày invoice
Chứng từ khớp logic Invoice, packing list, vận đơn, C/O, hợp đồng, tờ khai
Hành trình vận chuyển phù hợp Cảng đi, cảng đến, chuyển tải nếu có, chứng từ vận chuyển liên quan
i. Hàng hóa phải đáp ứng quy tắc xuất xứ theo ACFTA
Đây là điều kiện quan trọng nhất.
Dù invoice do ai phát hành, hàng hóa vẫn phải thật sự đáp ứng quy tắc xuất xứ theo ACFTA. Nếu hàng không đạt xuất xứ, C/O Form E sẽ không đủ cơ sở để xin ưu đãi thuế.
Doanh nghiệp cần tránh hiểu nhầm rằng chỉ cần có C/O là chắc chắn được giảm thuế. C/O Form E chỉ có ý nghĩa khi tiêu chí xuất xứ phù hợp với mặt hàng và có thể chứng minh được bằng hồ sơ liên quan.
ii. C/O phải được cấp bởi cơ quan có thẩm quyền của nước thành viên ACFTA
C/O Form E phải được cấp đúng thẩm quyền, đúng mẫu, đúng quy định và còn giá trị sử dụng.
Nếu hàng xuất khẩu từ Trung Quốc, C/O phải do cơ quan được phép cấp tại Trung Quốc phát hành.
Doanh nghiệp cần kiểm tra kỹ số C/O, ngày cấp, dấu, chữ ký, cơ quan cấp và các thông tin trên C/O. Với các lô hàng có giá trị lớn hoặc mức ưu đãi thuế đáng kể, bước kiểm tra này càng quan trọng.
iii. C/O cần thể hiện Third Party Invoicing
Với trường hợp hóa đơn do bên thứ ba phát hành, C/O cần thể hiện rõ đây là giao dịch có hóa đơn bên thứ ba.
Thông thường, nội dung này được thể hiện bằng việc đánh dấu hoặc ghi nhận thông tin Third Party Invoicing trên C/O Form E theo đúng vị trí quy định.
Đây là một chi tiết nhỏ nhưng rất quan trọng.
Nếu giao dịch thực tế có invoice bên thứ ba nhưng C/O không thể hiện đúng, doanh nghiệp có thể phải giải trình hoặc gặp vướng khi xin hưởng ưu đãi.
iv. Thông tin bên phát hành invoice thứ ba phải được ghi rõ
Trong trường hợp C/O Form E 3 bên, tên và nước của công ty phát hành invoice bên thứ ba cần được thể hiện rõ trên C/O theo đúng vị trí quy định.
Điều này giúp cơ quan hải quan đối chiếu được vì sao invoice không do nhà xuất khẩu Trung Quốc phát hành nhưng hàng vẫn có C/O Form E.
Thông tin này cần khớp với invoice thương mại. Nếu tên công ty, quốc gia, số invoice hoặc ngày invoice bị lệch, hồ sơ có thể bị đặt nghi vấn.
v. Invoice, C/O, vận đơn và tờ khai phải khớp logic
Đây là điều kiện thực tế mà doanh nghiệp hay vướng nhất.
Bộ hồ sơ phải nói cùng một câu chuyện: ai bán hàng, ai sản xuất, ai xuất khẩu, hàng đi từ đâu, hàng đến đâu, invoice do ai phát hành, C/O chứng minh xuất xứ theo tiêu chí nào.
Nếu C/O ghi một thông tin, invoice ghi một kiểu, vận đơn thể hiện một bên khác, còn tờ khai lại khai chưa đúng logic, doanh nghiệp có thể bị yêu cầu giải trình.
Với C/O Form E 3 bên, sự nhất quán giữa các chứng từ quan trọng hơn nhiều so với giao dịch hai bên thông thường.
VI. Checklist kiểm tra C/O Form E 3 bên trước khi khai báo
Trước khi khai báo hải quan, doanh nghiệp nên kiểm tra kỹ các thông tin sau:
• Người xuất khẩu trên C/O
• Người nhập khẩu tại Việt Nam
• Tên hàng, mô tả hàng hóa, số lượng, trọng lượng
• Mã HS trên C/O và mã HS dự kiến khai báo
• Tiêu chí xuất xứ thể hiện trên C/O
• Số invoice và ngày invoice
• Thông tin thể hiện Third Party Invoicing
• Tên và quốc gia của bên phát hành invoice thứ ba
• Vận đơn, cảng đi, cảng đến và hành trình vận chuyển
• Ngày cấp C/O so với ngày xuất hàng
• Sự thống nhất giữa C/O, invoice, packing list, vận đơn, hợp đồng và tờ khai
Checklist này nên được thực hiện từ bản nháp nếu có thể. Khi C/O đã phát hành chính thức hoặc hàng đã về cảng, việc chỉnh sửa chứng từ thường mất thời gian hơn rất nhiều.

VII. Những lỗi thường gặp khiến C/O Form E 3 bên bị vướng
i. Không thể hiện Third Party Invoicing
Đây là lỗi rất dễ xảy ra.
Nhà cung cấp hoặc đơn vị làm C/O có thể quên đánh dấu hoặc ghi nhận thông tin hóa đơn bên thứ ba. Khi đó, bộ chứng từ nhìn vào sẽ có điểm bất thường: invoice do một công ty thứ ba phát hành nhưng C/O lại không thể hiện đây là giao dịch third party invoicing.
Nếu không phát hiện trước khi hàng về, doanh nghiệp có thể mất thời gian yêu cầu chỉnh sửa hoặc phải giải trình.
ii. Không ghi rõ tên và nước của bên thứ ba
Có trường hợp C/O có thể hiện third party invoicing nhưng lại không ghi rõ hoặc ghi chưa đúng tên công ty phát hành invoice bên thứ ba.
Điều này khiến cơ quan hải quan khó đối chiếu với invoice thương mại.
Doanh nghiệp cần yêu cầu nhà cung cấp kiểm tra kỹ phần này trước khi gửi bản chính thức.
iii. Invoice bên thứ ba và C/O không khớp số hóa đơn
Số invoice, ngày invoice hoặc tên bên phát hành invoice là các thông tin rất nhạy.
Chỉ cần sai một ký tự, sai ngày hoặc không khớp với chứng từ khai báo, hồ sơ có thể bị hỏi lại.
Đây là lý do doanh nghiệp nên kiểm tra bản nháp C/O trước khi phát hành chính thức nếu có thể.
iv. Mô tả hàng hóa quá chung chung
Với các mặt hàng máy móc, linh kiện, thiết bị, nguyên liệu sản xuất hoặc hàng có nhiều mã, mô tả quá chung sẽ làm hồ sơ yếu đi.
Nếu invoice ghi một tên, packing list ghi một kiểu, C/O lại ghi quá ngắn, doanh nghiệp rất dễ bị yêu cầu giải trình thêm.
v. Nhầm giữa xuất xứ hàng hóa và nước phát hành invoice
Một lỗi khá phổ biến là doanh nghiệp thấy invoice do công ty ở nước thứ ba phát hành nên lo rằng hàng không còn được xem là xuất xứ Trung Quốc.
Thực tế, nơi phát hành invoice không phải yếu tố duy nhất quyết định xuất xứ.
Nhưng ngược lại, doanh nghiệp cũng không được chủ quan. Hàng phải thật sự được sản xuất và đáp ứng quy tắc xuất xứ ACFTA thì C/O mới có giá trị.
vi. Không kiểm tra hành trình vận chuyển
Có trường hợp C/O 3 bên hợp lệ về invoice, nhưng hành trình vận chuyển lại có điểm cần làm rõ.
Nếu hàng đi qua nước hoặc vùng lãnh thổ trung gian, doanh nghiệp cần kiểm tra điều kiện vận chuyển trực tiếp và chứng từ chứng minh nếu có yêu cầu.
Không nên chỉ kiểm C/O mà bỏ qua vận đơn, cảng xếp, cảng dỡ, lịch trình vận chuyển hoặc chứng từ chuyển tải.

VIII. Ví dụ đúng và ví dụ dễ vướng với C/O Form E 3 bên
Ví dụ đúng
Doanh nghiệp Việt Nam mua hàng từ công ty thương mại tại Singapore. Hàng được sản xuất tại Trung Quốc và xuất khẩu từ Trung Quốc về Việt Nam.
Invoice do công ty Singapore phát hành. C/O Form E có thể hiện Third Party Invoicing, thông tin bên thứ ba ghi đúng tên và quốc gia của công ty Singapore, số invoice và ngày invoice khớp với invoice thương mại.
Tên hàng, số lượng, trọng lượng, mã HS, người nhập khẩu, hành trình vận chuyển và bộ chứng từ đều khớp logic.
Trong trường hợp này, nếu hàng đáp ứng quy tắc xuất xứ ACFTA và các điều kiện liên quan, lô hàng có cơ sở tốt hơn để được xem xét hưởng ưu đãi thuế.
Ví dụ dễ vướng
Doanh nghiệp Việt Nam mua hàng từ công ty Hong Kong. Invoice do công ty Hong Kong phát hành, nhưng C/O Form E không thể hiện Third Party Invoicing hoặc không ghi rõ thông tin công ty phát hành invoice.
Ngoài ra, số invoice trên C/O khác với invoice thương mại, mô tả hàng hóa trên C/O quá chung so với packing list và tờ khai dự kiến.
Trong tình huống này, doanh nghiệp có thể bị yêu cầu giải trình, phải yêu cầu nhà cung cấp chỉnh C/O hoặc đối mặt với rủi ro không được chấp nhận ưu đãi thuế.
IX. C/O Form E 3 bên có được hưởng ưu đãi thuế không?
C/O Form E 3 bên vẫn có thể được xem xét hưởng ưu đãi thuế nếu đáp ứng đủ điều kiện.
Điều quan trọng là hàng hóa phải đạt xuất xứ ACFTA, C/O được cấp đúng thẩm quyền, thông tin third party invoicing thể hiện đúng và bộ chứng từ nhập khẩu nhất quán.
Doanh nghiệp không nên tự mặc định rằng C/O 3 bên là rủi ro hoặc không được chấp nhận.
Vấn đề nằm ở tính hợp lệ của hồ sơ. Nếu làm đúng, giao dịch 3 bên là tình huống thương mại bình thường. Nếu làm sai, đây lại là nhóm rất dễ bị hỏi lại vì có nhiều chủ thể tham gia.
X. Doanh nghiệp nên làm gì trước khi nhập khẩu hàng có C/O Form E 3 bên?
Trước khi chốt đơn, doanh nghiệp nên hỏi rõ nhà cung cấp về mô hình giao dịch: ai là nhà sản xuất, ai là người xuất khẩu, ai phát hành invoice, hàng đi từ cảng nào, C/O sẽ thể hiện theo dạng nào và có sử dụng third party invoicing hay không.
Trước khi hàng đi, nên yêu cầu bản nháp invoice, packing list, vận đơn và C/O nếu có thể để rà trước.
Đặc biệt cần kiểm tra thông tin Third Party Invoicing, thông tin bên thứ ba, số invoice, ngày invoice, tên hàng, mã HS và tiêu chí xuất xứ.
Trước khi mở tờ khai, cần đối chiếu lại toàn bộ bộ chứng từ. Nếu thấy có điểm lệch, nên xử lý ngay với nhà cung cấp hoặc đơn vị logistics trước khi truyền tờ khai để tránh bị động khi hải quan kiểm tra.
Với lô hàng có trị giá lớn hoặc mức thuế ưu đãi chênh lệch cao, việc rà chứng từ trước khi hàng về càng quan trọng. Một lỗi nhỏ trên C/O có thể làm thay đổi toàn bộ chi phí nhập khẩu dự kiến.
XI. Smartlog Long Phú hỗ trợ doanh nghiệp xử lý C/O Form E 3 bên như thế nào?
Với Smartlog Long Phú, C/O Form E 3 bên không chỉ là việc kiểm tra một tờ giấy chứng nhận xuất xứ.
Đây là bài toán cần nhìn cả bộ hồ sơ: hợp đồng, invoice, packing list, vận đơn, C/O, mã HS, hành trình vận chuyển, bên phát hành hóa đơn và bản chất giao dịch thương mại.
Smartlog Long Phú có thể đồng hành cùng doanh nghiệp trong các bước như:
• Rà bản nháp C/O trước khi phát hành chính thức nếu doanh nghiệp có được từ nhà cung cấp
• Đối chiếu invoice bên thứ ba với C/O, packing list, vận đơn và hợp đồng
• Kiểm tra các thông tin quan trọng trên C/O Form E
• Tư vấn mã HS dự kiến và các điểm cần lưu ý về tiêu chí xuất xứ
• Rà hành trình vận chuyển và các chứng từ liên quan
• Hỗ trợ khai báo hải quan theo bộ chứng từ đã kiểm tra
• Chuẩn bị hồ sơ giải trình nếu cơ quan hải quan yêu cầu làm rõ
• Lưu ý doanh nghiệp những điểm cần chỉnh trước khi hàng đi hoặc trước khi mở tờ khai
Với các lô hàng nhập từ Trung Quốc qua công ty thương mại hoặc giao dịch nhiều bên, việc kiểm tra trước giúp doanh nghiệp giảm nguy cơ mất ưu đãi thuế và hạn chế phát sinh khi hàng về cảng.
Điều quan trọng là không nên chờ đến lúc tờ khai bị hỏi mới kiểm tra C/O.
Với C/O Form E 3 bên, càng rà sớm, doanh nghiệp càng có cơ hội chỉnh chứng từ trước khi quá muộn.
Smartlog Long Phú không phải là cơ quan cấp C/O và không thể cam kết mọi hồ sơ đều được chấp nhận ưu đãi. Vai trò quan trọng là hỗ trợ doanh nghiệp rà soát sớm, chuẩn bị hồ sơ đúng hướng và hạn chế rủi ro chứng từ trong quá trình nhập khẩu.
XII. Kết luận
C/O Form E 3 bên là trường hợp C/O Form E được sử dụng trong giao dịch có hóa đơn thương mại do bên thứ ba phát hành.
Đây là tình huống khá phổ biến trong nhập khẩu hàng từ Trung Quốc, đặc biệt khi doanh nghiệp mua hàng qua công ty thương mại, công ty mẹ hoặc đơn vị trung gian.
C/O Form E 3 bên vẫn có thể hợp lệ và được xem xét hưởng ưu đãi thuế nếu hàng hóa đáp ứng quy tắc xuất xứ ACFTA, C/O được cấp đúng thẩm quyền, có thể hiện Third Party Invoicing, thể hiện rõ thông tin bên phát hành invoice thứ ba và bộ chứng từ khớp logic.
Với doanh nghiệp nhập khẩu, rủi ro lớn nhất không nằm ở việc có giao dịch 3 bên, mà nằm ở việc không kiểm tra kỹ chứng từ từ đầu.
Một C/O sai thông tin có thể khiến doanh nghiệp mất ưu đãi thuế, chậm thông quan và phát sinh chi phí không đáng có.
Vì vậy, trước khi nhập hàng Trung Quốc có C/O Form E 3 bên, doanh nghiệp nên rà hồ sơ thật kỹ và phối hợp với đơn vị logistics có kinh nghiệm để xử lý đúng ngay từ đầu.
Tin tức liên quan


